O mercado de escritórios em São Paulo tem uma diferença importante entre a vacância registrada nas estatísticas e a oferta efetivamente disponível para novas locações. Uma análise divulgada pela SiiLA aponta que parte expressiva dos imóveis classificados como vagos está desocupada há anos e tem participação limitada nas negociações correntes.
O levantamento considera edifícios corporativos dos padrões A+, A e B na capital paulista. Nesse recorte, foram identificados 881,4 mil metros quadrados de área disponível, dentro de um estoque aproximado de 6,4 milhões de metros quadrados. A taxa oficial de vacância analisada é de 13,77%.
Quando o tempo de desocupação é considerado, porém, o retrato do mercado muda. Segundo a SiiLA, 454,8 mil metros quadrados estão vazios há mais de três anos. Essa parcela corresponde a mais da metade da área disponível no levantamento e é classificada pela empresa como vacância estrutural.
Mais da metade da área vaga está desocupada há anos
A vacância estrutural reúne imóveis que aparecem nos indicadores gerais, mas não necessariamente representam opções competitivas para empresas que estão procurando um endereço corporativo. A permanência prolongada sem ocupação pode reduzir a relevância desses espaços na disputa cotidiana por locatários, especialmente em regiões onde localização, padrão construtivo e infraestrutura pesam na decisão.
Na prática, a distinção ajuda a explicar por que uma taxa de vacância aparentemente elevada não significa, necessariamente, ampla disponibilidade de imóveis adequados. O número total inclui espaços que permanecem fora das negociações por longos períodos, enquanto a oferta efetiva tende a se concentrar nos edifícios com melhores condições para atender à demanda existente.
Esse cenário é relevante para empresas que buscam salas, conjuntos ou lajes corporativas em São Paulo. A leitura da vacância estrutural pode contribuir para uma avaliação mais precisa das alternativas em cada região, evitando que o volume agregado de imóveis vagos seja interpretado como um retrato completo das opções realmente acessíveis no mercado.
Retorno ao presencial pressiona regiões corporativas
A análise ocorre em um momento de retomada do trabalho presencial e de aumento da procura por escritórios com localização, infraestrutura e padrão construtivo adequados. Conforme a Forbes, a absorção de espaços corporativos vem avançando, enquanto a entrega de novos empreendimentos permanece limitada.
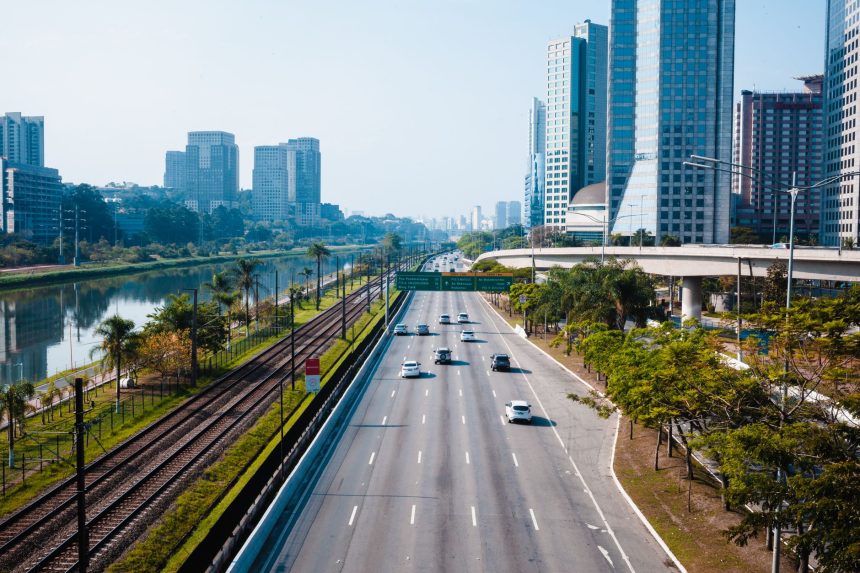
O movimento começou pelas regiões consideradas primárias e passou a alcançar áreas com maior estoque, como a Marginal Pinheiros e a Chácara Santo Antônio. Esses corredores concentram parte relevante da atividade empresarial da capital e aparecem no contexto de uma procura mais seletiva por imóveis capazes de atender às necessidades operacionais das companhias.
Com a oferta de novos escritórios restrita e a demanda direcionada a determinados padrões e localizações, a existência de imóveis vagos por longos períodos não elimina a possibilidade de concorrência por espaços mais adequados. Essa combinação pode produzir um mercado com estoque disponível nos indicadores, mas com menos opções efetivas para empresas em busca de ocupação imediata.
O que a vacância estrutural significa para empresas e proprietários
Para os locatários, o indicador reforça a importância de analisar o imóvel além da taxa geral de vacância. Condições do edifício, acesso, infraestrutura, localização e histórico de ocupação são elementos que ajudam a diferenciar um espaço apenas registrado como disponível de uma alternativa com capacidade real de competir por novos contratos.
Para proprietários e administradoras, a permanência de áreas vazias por mais de três anos sinaliza um desafio distinto daquele enfrentado por empreendimentos que acabam de ser disponibilizados. A situação pode exigir uma avaliação específica sobre a aderência do imóvel à demanda atual, sem que seja possível concluir, apenas com os dados apresentados, quais medidas comerciais ou de requalificação seriam adotadas em cada caso.
O desempenho recente do segmento também indica uma recuperação gradual. O Secovi-SP informou que o mercado de escritórios iniciou 2026 com crescimento da absorção bruta e líquida na comparação com o primeiro trimestre de 2025. A entidade também registrou queda da taxa de vacância nos 12 meses anteriores.
Os dados, portanto, apontam para um mercado de escritórios em São Paulo em processo de ajuste. A recuperação da ocupação convive com uma parcela relevante de imóveis que segue vazia há longo tempo. Para interpretar corretamente o cenário, empresas, proprietários, fundos imobiliários, corretores e administradoras precisam distinguir a vacância estatística da oferta que efetivamente participa das negociações na capital paulista.