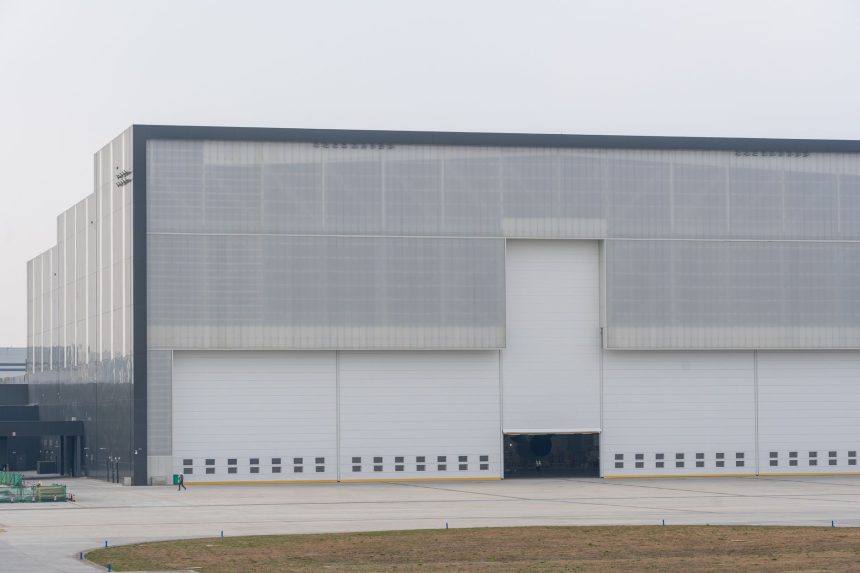
A região metropolitana de São Paulo concentrou aproximadamente 56% da atividade locativa de galpões logísticos da América Latina no primeiro semestre de 2026. O período registrou absorção bruta de 965.679 metros quadrados no mercado paulista, de acordo com levantamento da Cushman & Wakefield divulgado pela EXAME em 15 de setembro.
O desempenho coloca a Grande São Paulo no centro das decisões de empresas que precisam armazenar produtos e acelerar a distribuição. A procura envolve varejistas, operadores logísticos, distribuidores e negócios ligados ao comércio eletrônico, que buscam imóveis próximos dos consumidores e das principais rotas de transporte.
Comércio eletrônico impulsiona procura por espaços próximos da capital
A expansão das compras pela internet aumentou a necessidade de estruturas capazes de atender pedidos com maior rapidez. Nesse cenário, os galpões logísticos funcionam como pontos de armazenagem, separação e expedição de mercadorias, aproximando os estoques dos centros de consumo.
Para as empresas, a localização passou a ter peso ainda maior na operação. Imóveis próximos à capital e às rodovias permitem reduzir distâncias entre os centros de distribuição e os clientes, aspecto especialmente relevante para as entregas de última milha. A disponibilidade de terrenos, entretanto, limita a expansão em áreas mais próximas de São Paulo.
Em análise publicada em 19 de agosto, o Secovi-SP destacou que a procura por condomínios logísticos permanece elevada, principalmente no chamado “Raio 30”. A expressão se refere à faixa localizada em até 30 quilômetros da capital, considerada estratégica para operações que precisam combinar acesso ao mercado consumidor e agilidade nas entregas.
Disputa por terrenos aumenta pressão sobre a oferta
O levantamento citado pelo Secovi-SP aponta que a restrição de terrenos e os custos de construção ampliam a disputa por imóveis destinados à logística de última milha. Essa combinação dificulta a criação de novos empreendimentos em regiões bem localizadas e ajuda a explicar o interesse por galpões já instalados na Grande São Paulo.
A relação entre demanda e oferta também aparece nos dados referentes ao segundo trimestre de 2026. Segundo informações da Colliers repercutidas pelo Empreende S/A em 25 de setembro, a absorção bruta no mercado paulista chegou a cerca de 524 mil metros quadrados no período.
O volume foi quase três vezes superior aos novos empreendimentos entregues no trimestre, estimados em 176 mil metros quadrados. A diferença entre a área ocupada e a área adicionada ao mercado indica um ambiente de forte demanda e baixa disponibilidade relativa de espaços, conforme a análise repercutida pela publicação.
Impactos para empresas, investidores e consumidores
O movimento afeta diferentes segmentos da economia paulista. Para varejistas e empresas de comércio eletrônico, a localização dos estoques pode influenciar a organização das entregas e a capacidade de atender consumidores em diferentes municípios. Operadores logísticos e transportadoras, por sua vez, precisam avaliar a proximidade das rodovias, a área disponível e a conexão com os principais polos de consumo.
Incorporadoras e proprietários de imóveis também acompanham o cenário diante da valorização estratégica de áreas destinadas à armazenagem e à distribuição. A escassez de terrenos no entorno imediato da capital torna mais complexa a implantação de novos condomínios e reforça a importância de municípios da região metropolitana no planejamento logístico.
Para o consumidor, a expansão dessa infraestrutura está relacionada à busca por prazos de entrega menores e maior regularidade no recebimento de produtos. Os dados disponíveis, porém, descrevem o desempenho do mercado imobiliário logístico e não permitem atribuir, isoladamente, alterações específicas em preços ou prazos de entrega.
Grande São Paulo mantém posição estratégica na logística regional
A concentração de 965.679 metros quadrados de absorção bruta no primeiro semestre reforça o papel da região metropolitana como principal polo logístico da América Latina no período analisado. A escala do mercado paulista combina uma grande base de consumidores, rede de transporte e demanda de empresas que precisam distribuir mercadorias em alta velocidade.
Os números divulgados em setembro, somados à análise do Secovi-SP sobre o “Raio 30” e aos dados da Colliers relativos ao segundo trimestre, mostram um mercado marcado pela disputa por localização e pela necessidade de novos espaços. Para empresas que anunciam, alugam ou desenvolvem imóveis logísticos em São Paulo, a proximidade dos centros consumidores permanece como um dos fatores centrais de decisão.