
O consórcio é um alicerce muito usado por empreendedores para conseguir crédito para comprar equipamentos de trabalho da operação sem ter renda fixa. Tiago Oliva Schietti costuma citar o consórcio como uma alternativa que atende bem esse perfil, justamente por não exigir o mesmo tipo de comprovação rígida de renda que o financiamento tradicional costuma pedir.
Entender por que essa modalidade combina com a realidade de quem tem faturamento variável ajuda autônomos e pequenos empreendedores a enxergar uma opção de crédito que costuma passar despercebida nessa fase inicial do negócio.
Por que o autônomo tem mais dificuldade com financiamento tradicional?
Bancos costumam basear a aprovação de financiamento em comprovantes de renda estáveis, algo que profissionais autônomos raramente conseguem apresentar da mesma forma que um funcionário com carteira assinada. Meses de faturamento mais baixo, mesclados com honorários pessoais e profissionais numa mesma conta, dificultam ainda mais essa análise.
Tiago Oliva Schietti elucida que isso significa que, mesmo com capacidade real de pagar por um equipamento ou veículo de trabalho, o autônomo pode enfrentar negativas de crédito só pela forma como sua renda é declarada e organizada, independentemente do volume total que efetivamente recebe ao longo do ano.
Essa dificuldade se repete mesmo entre profissionais com faturamento consistente ao longo dos anos, simplesmente porque a documentação exigida pelos bancos nem sempre reflete a realidade de quem trabalha por conta própria, emitindo notas de forma irregular ou concentrando recebimentos em determinados períodos do ano.
Como o consórcio se encaixa na renda variável de quem empreende?
No consórcio, a análise de crédito costuma ser menos rígida, já que o risco está diluído entre todos os participantes do grupo, e não concentrado numa única instituição financeira que precisa recuperar o valor emprestado. Isso abre espaço para autônomos que teriam mais dificuldade de aprovação em uma linha de financiamento convencional.
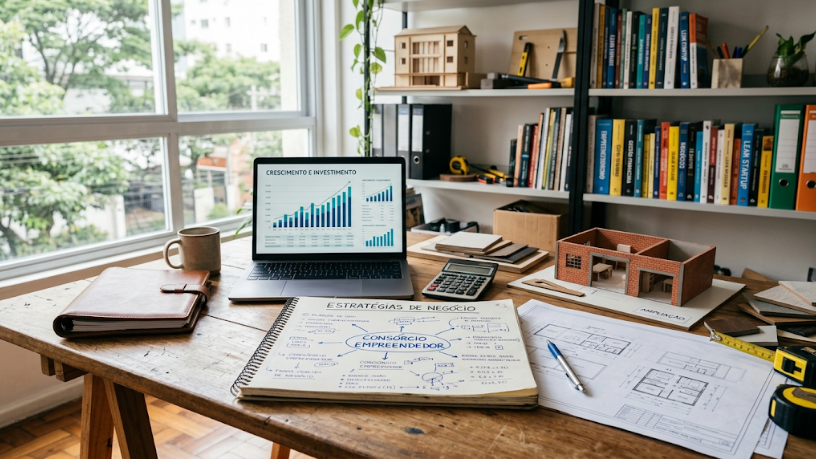
Tiago Oliva Schietti observa que a ausência de juros também favorece quem tem oscilação de faturamento, já que o custo total do consórcio não aumenta com o tempo da mesma forma que os juros de um financiamento, tornando o planejamento financeiro mais previsível mesmo em meses de receita mais fraca.
Essa previsibilidade permite que o empreendedor projete o valor total a pagar desde o início do contrato, sem depender de variações de taxa de juros que poderiam encarecer a operação em momentos de aperto na economia, algo particularmente relevante para quem já lida com receita instável no dia a dia do próprio negócio.
Que tipo de investimento um empreendedor costuma buscar no consórcio?
Ferramentas de trabalho, veículos utilitários, máquinas para pequena produção e equipamentos específicos de cada área de atuação costumam ser os alvos mais comuns entre autônomos que recorrem ao consórcio. A escolha da categoria certa, com valor compatível ao que o negócio realmente precisa, evita contratar uma carta maior do que o necessário.
Planejar essa compra com antecedência, alinhando o momento da contemplação ao crescimento esperado do próprio negócio, costuma trazer melhores resultados do que simplesmente entrar em qualquer grupo disponível sem considerar o ritmo real da atividade profissional.
Paciência também é parte do planejamento empreendedor
Assim como em qualquer consórcio, a contemplação não tem data garantida, o que exige que o autônomo continue operando com os recursos atuais enquanto aguarda o crédito. Essa espera pode não combinar com quem precisa expandir rapidamente, mas costuma funcionar bem para quem está construindo o negócio aos poucos.
Tiago Oliva Schietti resume essa alternativa lembrando que empreender já exige lidar com incerteza no dia a dia, e o consórcio oferece justamente uma forma previsível de planejar investimentos, mesmo dentro de uma rotina financeira que raramente é totalmente estável.